TÉRMINOS
TÉRMINOS
¿Qué es un deducible y cómo afecta tu prima?
Un deducible en palabras sencillas, con un ejemplo cotidiano.
Leer guía técnica completaGuía oficial
Nuestro centro educativo reúne guías técnicas sobre seguros en Colombia explicadas en lenguaje claro y sin letra pequeña. Conoce cómo funcionan los deducibles, las diferencias entre SOAT y Seguro Todo Riesgo, las coberturas de hogar digital y el protocolo exacto para reclamar una indemnización ante cualquier aseguradora.
Un deducible en palabras sencillas, con un ejemplo cotidiano.
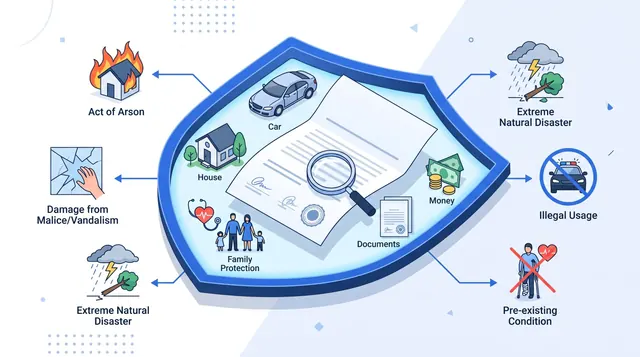
Las 3 cosas que hay que leer antes de contratar cualquier póliza.
Una checklist práctica para sentirte seguro al decidir.
Las preguntas que separan una buena decisión de una apurada.
Ten todo listo en 3 pasos y cotiza en minutos.
Diferencias clave entre pólizas de hogar frente a computadores, televisores y daños por sobrevoltaje.
Por qué tener el SOAT no repara los golpes a tu vehículo ni a los de otros.
Todo sobre la clasificación de riesgo I a V y multas del Ministerio de Trabajo.
Compara libertad de clínicas, reembolsos y acceso internacional.
Ante un accidente de tránsito, daño en el hogar o urgencia médica, debes asegurar la integridad de las personas, tomar registro fotográfico inmediato, comunicarte con la asistencia 24/7 de tu aseguradora y abstenerte de firmar acuerdos privados para garantizar el pago oportuno de tu indemnización.
Verifica el estado físico de las personas. En accidentes de tránsito, no muevas los vehículos a menos que la autoridad lo ordene, y toma fotos claras del entorno y de los daños.
Marca desde tu celular al # de asistencia de tu aseguradora o escríbenos directamente a nuestro WhatsApp prioritario para coordinar grúa, abogado o cerrajería.
Nunca aceptes responsabilidades formales ni firmes pagarés a terceros en el lugar del evento. Permite que el abogado de la aseguradora aliada asuma la conciliación legal.
Nosotros te ayudamos a recopilar cotizaciones, facturas y croquis para que la aseguradora tramite la orden de taller o la indemnización sin trabas.
¿Tuviste un siniestro ahora mismo? Te asistimos paso a paso.
Comprender el vocabulario asegurador en Colombia te permite comparar pólizas con criterio propio. Aquí definimos de forma directa qué significan deducible, prima, suma asegurada, responsabilidad civil extracontractual, lucro cesante y período de carencia según las condiciones generales reguladas en el país.
El valor o porcentaje que asumes en cada siniestro antes de que la aseguradora cubra el resto. Entre más alto el deducible, menor suele ser el valor de la prima mensual.
Cada evento específico que la póliza asume formalmente (por ejemplo, daños a terceros, hurto de contenidos, rotura de vidrios o asistencia jurídica).
Las situaciones concretas que el contrato no ampara. En Seguros Total Protection las revisamos contigo con total claridad antes de cualquier pago.
El costo periódico (mensual o anual) fijado por la aseguradora para mantener todas las protecciones de tu póliza activas.
El límite monetario máximo que la aseguradora pagará para indemnizar una pérdida según las condiciones acordadas en la carátula.
El respaldo legal y económico que asume los perjuicios patrimoniales o físicos que le causes a un tercero o a sus bienes.
La ganancia o ingreso legítimo que dejas de percibir como consecuencia directa de un siniestro (ej. ventas paradas por incendio en tu local).
El lapso inicial entre la firma de la póliza y el momento en que ciertas coberturas entran en vigencia (muy común en maternidad o enfermedades preexistentes).
El derecho que adquiere la aseguradora de cobrarle al tercero culpable del daño una vez te haya pagado a ti la indemnización correspondiente.
Un deducible en palabras sencillas, con un ejemplo cotidiano.